Publié par : Élise Duguet-Lavielle — Rédacteur spécialisé en economie
Un budget limité ne se résout pas en supprimant tous les loisirs ni en comptant chaque centime avec anxiété. Pour éviter le découvert, commencez par déterminer ce qui est réellement disponible, protéger les dépenses indispensables et décider à l’avance de l’usage du reste. Cette méthode convient aux revenus modestes, variables ou familiaux, à condition de revoir les chiffres chaque mois.
Partir du solde réellement disponible, pas du solde affiché
Le solde du compte bancaire donne une information incomplète : des prélèvements, une facture annuelle ou une dépense déjà prévue peuvent encore arriver. Pour gérer un budget serré, établissez plutôt un budget prévisionnel dès la réception de vos revenus. Notez toutes les entrées d’argent : salaire, aides, pensions, revenus complémentaires ou remboursements attendus.
Classer les dépenses en trois catégories
Listez ensuite chaque sortie d’argent dans une catégorie simple. Les charges fixes regroupent le loyer, les crédits, les assurances, les abonnements, l’énergie, internet et le téléphone. Les dépenses variables concernent les courses, les transports, les produits d’hygiène et les sorties. Enfin, les dépenses occasionnelles incluent les cadeaux, les réparations, les frais scolaires, les impôts ou les cotisations annuelles. Une dépense annuelle n’est pas une surprise : divisée par douze, elle devient une somme mensuelle à prévoir.
| Élément du budget | À inscrire | Décision utile |
|---|---|---|
| Recettes | Revenus certains du mois | Ne comptez pas un revenu incertain avant son versement |
| Charges fixes | Montants et dates de prélèvement | Réservez-les dès le début du mois |
| Dépenses variables | Courses, transport, santé, loisirs | Fixez une enveloppe hebdomadaire |
| Dépenses à venir | Échéances annuelles et achats prévus | Constituez une petite provision mensuelle |
Calculer le reste à vivre pour décider sans deviner
Le reste à vivre correspond à vos revenus moins les charges fixes, les échéances déjà connues et la somme mise de côté pour les dépenses annuelles. Ce montant finance ensuite les courses, les déplacements, les imprévus et les plaisirs. Divisez-le par quatre pour obtenir un repère hebdomadaire plus facile à suivre. Si la somme est insuffisante avant même les dépenses courantes, le problème ne vient pas forcément d’un manque de discipline : il faut agir en priorité sur les charges récurrentes ou demander un accompagnement.
Protéger le mois dès l’arrivée des revenus
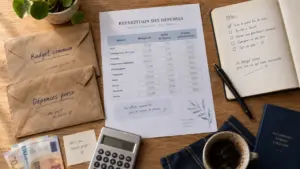
Le début de mois est le meilleur moment pour éviter une succession de petits arbitrages stressants. Dès que les revenus arrivent, isolez les sommes nécessaires aux prélèvements. Vous pouvez utiliser un compte séparé si vous en disposez, un tableau ou des enveloppes physiques et virtuelles dédiées.
Donner une mission à chaque euro
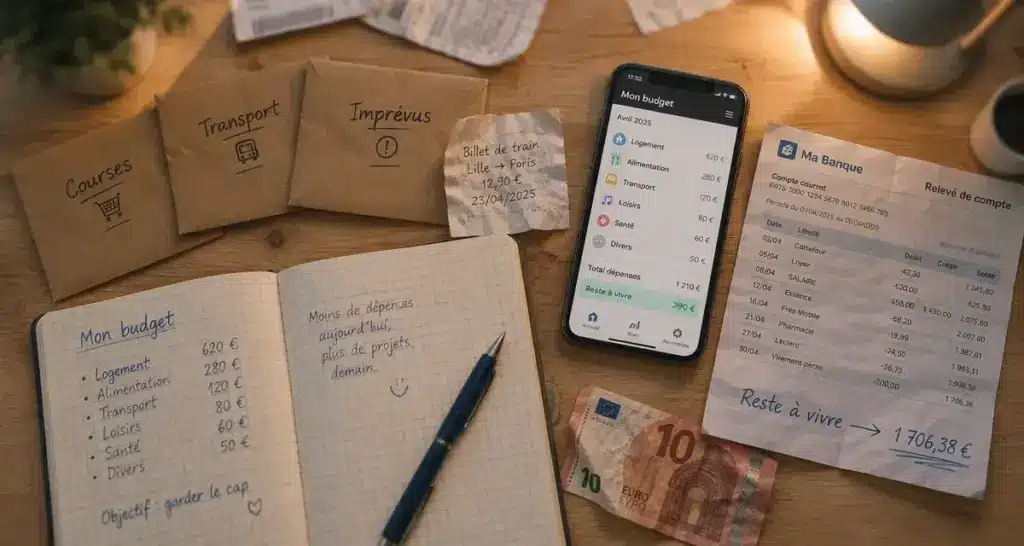
Une enveloppe « courses », une enveloppe « transport » et une enveloppe « imprévus » rendent les limites visibles. Cette méthode ne vous oblige pas à tout dépenser. Elle évite surtout de confondre l’argent destiné à une facture avec l’argent réellement libre. Conservez les tickets, les factures et les preuves de paiement jusqu’à la vérification de l’opération sur le compte. En cas de double débit ou de montant anormal, vous pourrez contrôler plus facilement la situation.
Le budget permet aussi d’observer les circonstances qui favorisent les achats. La fatigue, l’urgence, la publicité, la faim ou la pression sociale peuvent pousser à dépenser sans l’avoir prévu. Repérez les moments où les sorties d’argent augmentent, puis modifiez vos habitudes. Préparer une liste de repas avant les courses, désactiver les notifications commerciales ou emporter une collation réduit les occasions de dépenses automatiques.
Réduire d’abord ce qui revient tous les mois
Les petites économies sur les courses sont utiles, mais une facture récurrente trop élevée pèse plus longtemps. Passez en revue les contrats d’énergie, d’assurance, de téléphonie et d’internet, ainsi que les services numériques et les frais bancaires. Comparez les garanties et les conditions, pas seulement le prix d’appel.
Maîtrisez votre budget avec la méthode des enveloppes — Découvrez en 6 étapes une méthode simple et efficace pour visualiser, organiser et mieux gérer votre budget.
- Résiliez les abonnements peu ou jamais utilisés, y compris les essais gratuits oubliés.
- Demandez si une formule moins chère répond au même besoin pour le téléphone, internet ou l’assurance.
- Vérifiez les frais de tenue de compte, les incidents de paiement et le coût du découvert.
- Réexaminez vos contrats au moins une fois par an et après un changement de situation.
- Mensualisez les grosses dépenses lorsqu’une option sans surcoût est proposée.
Pour l’assurance habitation ou automobile, un changement d’assureur est possible après un an de contrat. Avant de modifier une couverture, comparez des garanties équivalentes : une économie qui retire une protection essentielle peut coûter plus cher lors d’un sinistre. Si plusieurs crédits rendent les mensualités difficiles à assumer, une renégociation ou un regroupement peut parfois alléger la mensualité. La durée prolongée peut toutefois augmenter le coût total. Comparez donc le coût global, et non la seule somme payée chaque mois.
Maîtriser les dépenses courantes sans vivre en restriction permanente
Les achats quotidiens sont plus faciles à ajuster lorsqu’ils sont préparés. L’objectif n’est pas de tout refuser, mais de choisir les dépenses qui comptent vraiment et de réduire celles qui passent inaperçues.
Faire des courses plus prévisibles
Préparez des menus simples à partir de ce que vous avez déjà, rédigez une liste et évitez de faire les courses lorsque vous avez faim ou êtes pressé. Comparez les prix au kilo ou au litre plutôt que le prix affiché en rayon. Cuisiner davantage, congeler les portions et privilégier les produits de saison limitent le gaspillage. La seconde main peut aussi convenir aux vêtements, aux meubles, aux livres, aux équipements pour enfants ou aux loisirs, à condition de vérifier l’état et l’utilité réelle de l’objet.
Créer un délai avant les achats non essentiels
Appliquez la règle des 72 heures pour tout achat non indispensable. Ajoutez l’article à une liste, attendez, puis demandez-vous s’il répond à un besoin durable, s’il remplace une dépense prévue ou s’il reste compatible avec l’enveloppe du mois. Ce délai est particulièrement utile pour les achats en ligne et les paiements fractionnés, qui donnent l’impression de coûter moins cher alors qu’ils engagent le budget futur.
Construire une marge contre les imprévus et le découvert
Mettre de côté reste utile, même lorsque la somme paraît modeste. Un virement automatique de 10 €, 20 € ou 30 € vers un livret d’épargne après le versement des revenus crée progressivement une réserve. Avec moins de 1 000 € de revenus mensuels, un objectif de 5 % d’épargne peut servir de repère. Adaptez-le toutefois à votre situation, sans sacrifier le loyer, l’alimentation ou la santé.
Si le découvert se répète, ne le traitez pas comme une avance de trésorerie ordinaire : il peut entraîner des frais et masquer un déséquilibre structurel. Contactez rapidement les organismes concernés avant un retard de paiement, vérifiez les aides auxquelles votre situation peut ouvrir droit et faites-vous accompagner par un professionnel compétent si les dettes s’accumulent. Priorisez le logement, l’énergie, l’alimentation et les échéances essentielles, puis reconstruisez une marge mois après mois.