Publié par : Élise Duguet-Lavielle — Rédacteur spécialisé en economie
Le partage des dépenses en couple fonctionne lorsqu’il est compris, accepté et supportable pour les deux partenaires. Le 50/50 est simple, tandis que le prorata des revenus tient mieux compte des écarts de salaire. Aucune méthode ne convient toutefois à tous les foyers. L’objectif est de financer la vie commune sans compromettre l’autonomie, l’épargne ni la sérénité de l’un des deux.
Commencer par définir ce qui appartient vraiment au budget commun
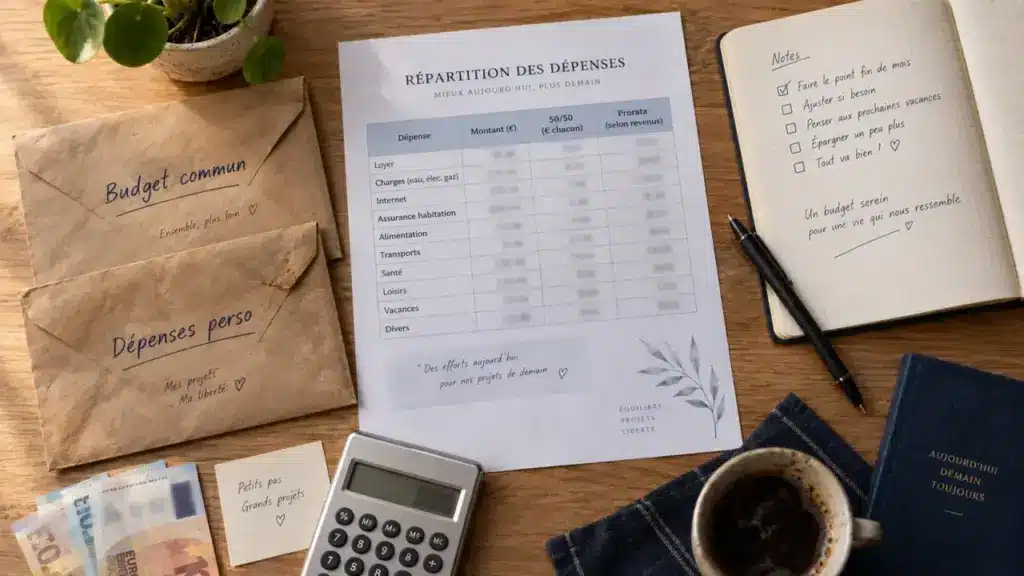
Avant de choisir une méthode, établissez une liste claire des dépenses communes. Elle comprend généralement les coûts liés à la vie partagée : loyer ou mensualité de crédit, énergie, internet, assurances du foyer, courses, abonnements utilisés à deux, transport familial, sorties communes et vacances décidées ensemble. Les dépenses imprévues, comme une réparation nécessaire ou une facture de santé familiale, doivent aussi faire l’objet d’une règle connue à l’avance.
Les achats personnels restent généralement hors du pot commun : vêtements, loisirs pratiqués seul, cadeaux, abonnements individuels, dettes contractées avant la relation ou dépenses liées à un enfant d’une précédente union. Certaines dépenses sont mixtes et demandent une discussion plutôt qu’une règle rigide. C’est le cas d’une voiture surtout utilisée par l’un mais utile au foyer, d’un téléphone professionnel, des frais de garde ou des activités des enfants.
Égalité de paiement et équité financière ne disent pas la même chose
Partager à parts égales signifie que chacun verse le même montant. Répartir équitablement consiste à tenir compte de la capacité contributive, du reste à vivre et parfois de la charge domestique ou parentale de chacun. Une personne peut payer moins en euros tout en fournissant un effort comparable. Le prorata n’est donc pas une faveur accordée au partenaire qui gagne moins, mais une organisation destinée à maintenir un niveau de vie commun réaliste.
- Charges fixes : logement, factures, assurances et échéances récurrentes.
- Charges variables : alimentation, sorties, carburant, vacances et achats du quotidien.
- Budget discrétionnaire : somme que chacun conserve pour ses envies, sans avoir à les justifier.
- Épargne : réserve commune pour les projets et épargne personnelle pour préserver l’indépendance.
50/50, prorata ou mise en commun : comparer les options sans dogme
| Méthode | Atout principal | Point de vigilance | Adaptée si… |
|---|---|---|---|
| 50/50 | Très simple à gérer | Peut réduire fortement l’épargne de la personne aux revenus les plus bas | Les revenus et les charges personnelles sont proches |
| Prorata des revenus | Respecte davantage la capacité financière de chacun | Demande de partager les revenus et de recalculer la contribution lorsque la situation change | L’écart de revenus est marqué ou évolutif |
| Mise en commun totale | Donne une vision globale du budget et des projets | Réduit la séparation entre argent personnel et argent du foyer | Le couple souhaite une forte solidarité financière |
Le 50/50 : pratique, mais pas toujours soutenable
Le partage égal convient souvent à un couple dont les revenus nets après impôt sont proches et qui supporte des charges personnelles comparables. Il facilite les virements mensuels et limite les discussions sur chaque achat. En revanche, si l’un des partenaires consacre une part bien plus importante de son revenu aux dépenses communes, il peut ne plus avoir de marge pour épargner, se former, faire face à un imprévu ou profiter de ses loisirs. Une règle identique peut donc créer un déséquilibre réel.
Le prorata : une contribution proportionnelle aux revenus
Le prorata consiste à faire contribuer chacun selon sa part dans les revenus nets du foyer. Cette méthode est particulièrement utile lorsqu’un salaire est nettement supérieur à l’autre, lors d’un temps partiel, d’un congé parental ou d’une activité indépendante aux revenus variables. Elle ne signifie pas que le partenaire le mieux rémunéré décide seul. Les dépenses du couple, le niveau de vie choisi et l’épargne restent des décisions prises à deux.
Une même facture ne pèse pas de la même manière selon le revenu, les dettes, le temps disponible et la sécurité d’emploi de chacun. Regarder uniquement le montant versé peut masquer cette différence. Il faut aussi observer la part du revenu engagée, le reste à vivre et la possibilité de constituer une réserve. Ces éléments permettent de repérer un déséquilibre avant qu’il ne se transforme en ressentiment.
Calculer la contribution de chacun en quelques étapes
Pour obtenir un calcul cohérent, partez des revenus nets après impôt réellement disponibles chaque mois. Additionnez les salaires, les revenus indépendants stabilisés, les pensions ou les autres ressources régulières que vous choisissez d’intégrer. Les primes variables peuvent être traitées séparément, par exemple pour l’épargne ou un projet, plutôt que de servir de base aux charges fixes.
- Additionnez les revenus nets mensuels des deux partenaires.
- Divisez le revenu de chaque partenaire par le revenu total.
- Multipliez ce pourcentage par le montant des dépenses communes.
- Vérifiez le reste à vivre et ajustez la répartition si une charge personnelle incontournable pèse lourdement sur l’un des deux.
Avec 2 000 € nets pour Santiago et 3 200 € nets pour Ambre, le revenu total atteint 5 200 €. Santiago représente environ 38,5 % du total et Ambre environ 61,5 %. Pour 1 500 € de dépenses communes, la contribution au prorata s’élève à environ 577 € pour Santiago et 923 € pour Ambre. En 50/50, chacun paierait 750 €. Ce calcul ne désigne pas une méthode moralement supérieure : il rend visibles les conséquences concrètes de chaque choix.
Un tableur, une application de budget ou un simple compte rendu mensuel suffit pour suivre les paiements. Le bon outil est celui que les deux partenaires utilisent vraiment. Notez les catégories, les avances exceptionnelles et les remboursements, sans transformer le suivi en contrôle permanent de l’autre.
Organiser les comptes sans renoncer à son autonomie
Le compte joint n’est pas obligatoire pour gérer correctement un budget à deux. Une formule hybride est souvent pratique : chacun conserve son compte personnel et verse chaque mois sa contribution sur un compte dédié aux dépenses communes. Les prélèvements du logement, des factures et des courses y sont centralisés. Les dépenses individuelles restent sur les comptes personnels.
Les comptes séparés conviennent aussi, à condition de définir qui règle chaque facture et de vérifier régulièrement que la répartition reste équilibrée. Le compte joint simplifie les paiements et les projets, mais il demande une visibilité partagée sur le solde et les prélèvements. Dans tous les cas, conserver une épargne personnelle protège l’indépendance de chacun, notamment face à un imprévu ou à une séparation.
Faire évoluer la règle avant que l’argent ne devienne un conflit
La bonne répartition est une règle révisable, pas un contrat figé. Prévoyez un rendez-vous budget tous les trois à six mois et dès qu’un événement modifie la situation : hausse ou baisse de salaire, chômage, congé parental, naissance, déménagement, maladie, achat immobilier ou arrivée d’un enfant dans le foyer. Une épargne de précaution commune peut absorber une partie des dépenses imprévues. La Macif recommande de prévoir deux ou trois mois de dépenses courantes.
Lors d’un achat immobilier, distinguez la participation aux mensualités, l’apport initial et les quotes-parts d’acquisition. Payer davantage au quotidien ne détermine pas automatiquement la propriété du bien. De même, les dettes antérieures, les dépenses propres à chaque enfant et les projets personnels doivent être séparés clairement du budget du couple.
Les dépenses liées aux enfants peuvent également évoluer avec le temps. Frais de garde, activités, fournitures et dépenses de santé doivent être classés selon ce que le couple considère comme commun. Dans une famille recomposée, les dépenses propres à un enfant d’une précédente union peuvent rester personnelles, tandis que les frais directement liés à la vie du foyer peuvent être intégrés au budget commun.
Enfin, parlez des chiffres avant qu’ils ne deviennent des reproches. Exprimez ce qui compte pour vous : sécurité, liberté, capacité d’épargne, confort du logement ou soutien temporaire à l’autre. Un partage des dépenses solide ne cherche pas une formule parfaite. Il crée une règle lisible, suffisamment juste et assez souple pour accompagner les changements de la vie commune.